Acquistare beni strumentali con un pagamento in un’unica soluzione o con dilazioni concordate con il fornitore può risultare svantaggioso per una PMI, sia dal punto di vista economico che finanziario e fiscale. Esistono, però, alternative più vantaggiose come il leasing finanziario e il noleggio operativo, che offrono flessibilità e benefici specifici. Scopriamo insieme quale scegliere in base alle esigenze aziendali.
I vantaggi economici di leasing e noleggio
Optare per soluzioni quali il leasing o il noleggio consente di preservare la liquidità aziendale, fondamentale per le operazioni quotidiane dell’azienda, evitando di immobilizzare capitali in un unico acquisto. Inoltre, rispetto a un pagamento dilazionato, queste soluzioni spesso permettono di ottenere sconti dal fornitore.
Dal punto di vista operativo, leasing e noleggio si rivolgono a fonti di finanziamento alternative rispetto ai tradizionali canali bancari, garantendo vantaggi fiscali, velocità e semplicità nella gestione dell’operazione.
Leasing e noleggio: cosa sono e come funzionano
Per scegliere la soluzione più adatta, è importante comprendere la differenza tra i due termini:
Noleggio operativo (o “renting” o più correttamente “locazione operativa”): Consiste nell’affitto di un bene tramite il pagamento di un canone periodico, spesso senza anticipo. Può includere servizi aggiuntivi come manutenzione, assicurazione e assistenza post-vendita o estensioni di garanzia. Alla scadenza del contratto, il bene va restituito, sostituito con un modello più recente o acquistato come usato dal fornitore originale.
Leasing finanziario: È un contratto di natura finanziaria che permette di utilizzare un bene pagandolo a rate, con la possibilità di versare un anticipo. Al termine del contratto si riacquista il bene con il riscatto direttamente dalla società di leasing.
Come scegliere tra leasing e noleggio
La scelta tra leasing finanziario e noleggio operativo dipende da diversi fattori, tra cui la natura del bene, il budget disponibile e gli obiettivi aziendali. Ecco alcune linee guida:
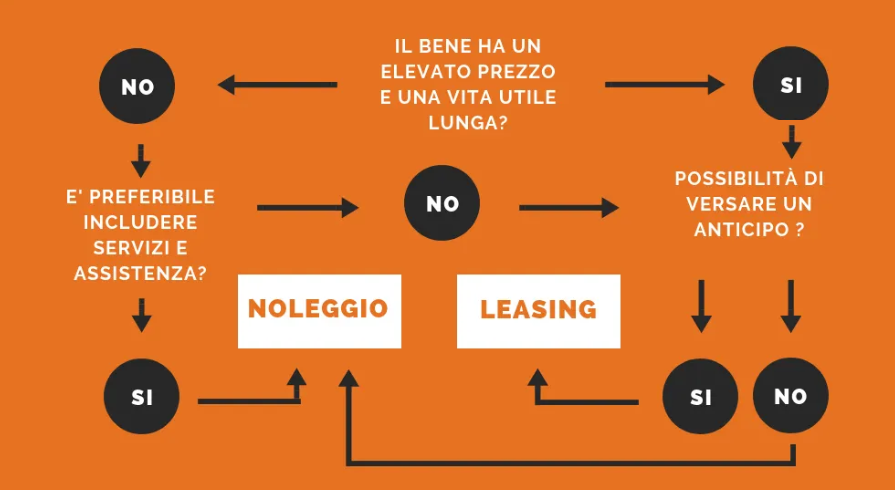
- Leasing finanziario: Ideale per beni durevoli che richiedono un investimento significativo, come macchinari a lunga durata che non necessitano di frequenti manutenzioni. È particolarmente adatto se l’obiettivo è diventare proprietari del bene al termine del contratto.
- Locazione Operativa: Perfetto per beni soggetti a rapida obsolescenza (ad esempio, attrezzature tecnologiche) o di valore inferiore. Offre una gestione semplice, con canoni che possono includere manutenzione e garanzie estese, ed è ideale per chi desidera tecnologie sempre aggiornate. Il leasing operativo è inoltre uno strumento che lega molto l’utilizzatore con il Distributore/Produttore del bene. Ad esempio, nel caso di Locazione operativa è possibile un TOP UP (chiusura anticipata del contratto in essere e apertura di un nuovo contratto) che consente di rinnovare la tecnologia anche prima della scadenza naturale del contratto. In più solo con la locazione operativa possibile una operazione di ADD ON (aggiungere beni al contratto).
Un altro aspetto da considerare è la durata del contratto. Il noleggio operativo è vantaggioso per periodi brevi, inferiori al tempo di ammortamento del bene, poiché consente un recupero fiscale più rapido.
Falsi miti sul leasing operativo
Esistono alcune credenze errate sul noleggio operativo (o renting o noleggio) che è bene chiarire:
“Il noleggio non appare in Centrale Rischi”: È vero che il noleggio operativo non è considerato un contratto finanziario e quindi non viene registrato in Centrale Rischi per importi inferiori a 30.000 euro. Tuttavia, altre banche dati, come Crif e Assilea, monitorano anche i contratti di locazione operativa e i relativi pagamenti.
“Il noleggio nasconde l’investimento in bilancio”: Questo non è più vero. Dal 1° gennaio 2019, il principio contabile IFRS 16 ha uniformato la contabilizzazione di leasing finanziario e operativo. Tutti i contratti di noleggio e leasing devono essere iscritti in bilancio come attivo immateriale (Right of Use), rendendo il trattamento contabile simile per entrambe le opzioni.
Agevolazioni fiscali e finanziarie
Un elemento chiave nella scelta tra leasing e noleggio è l’accesso alle agevolazioni fiscali, come i crediti d’imposta o la Nuova Sabatini. Generalmente, il leasing finanziario è ammesso a queste agevolazioni, a patto che il contratto preveda il riscatto del bene. Il noleggio operativo, invece, è spesso escluso da tali benefici.
In sintesi: quale scegliere?
- Scegli il noleggio operativo se:
- Vuoi includere servizi come manutenzione e assistenza nel contratto.
- Cerchi una gestione contabile semplice e veloce.
- Hai bisogno di un investimento contenuto e di breve durata.
- Desideri tecnologie sempre aggiornate con possibilità di ADD ON o TOP UP della tecnologia.
- Scegli il leasing finanziario se:
- Vuoi accedere a incentivi fiscali e agevolazioni.
- Intendi diventare proprietario del bene al termine del contratto.
- Il bene ha una lunga vita utile e non richiede frequenti aggiornamenti.
Conclusione
Leasing finanziario e noleggio operativo rappresentano due strumenti preziosi per le PMI che desiderano acquisire beni strumentali senza penalizzare la propria liquidità. La scelta dipende dalle esigenze specifiche dell’azienda, dal tipo di bene e dagli obiettivi a lungo termine. Valuta attentamente i vantaggi economici, fiscali e operativi di ciascuna opzione per trovare la soluzione più adatta alla tua realtà aziendale.