Dal 1° gennaio 2026 il panorama degli incentivi industriali cambia radicalmente. Il vecchio sistema dei crediti d’imposta di Transizione 4.0 e 5.0 viene superato e unificato sotto un unico schema. Non si tratta di un rimborso monetario diretto, ma di una maggiorazione extracontabile del costo del bene. Questo valore “virtuale” aggiuntivo si traduce in una variazione in diminuzione nel Modello Redditi, abbattendo l’imponibile su cui si calcolano IRES e IRPEF.
1. Quanto si risparmia? Aliquote e Scaglioni 2026
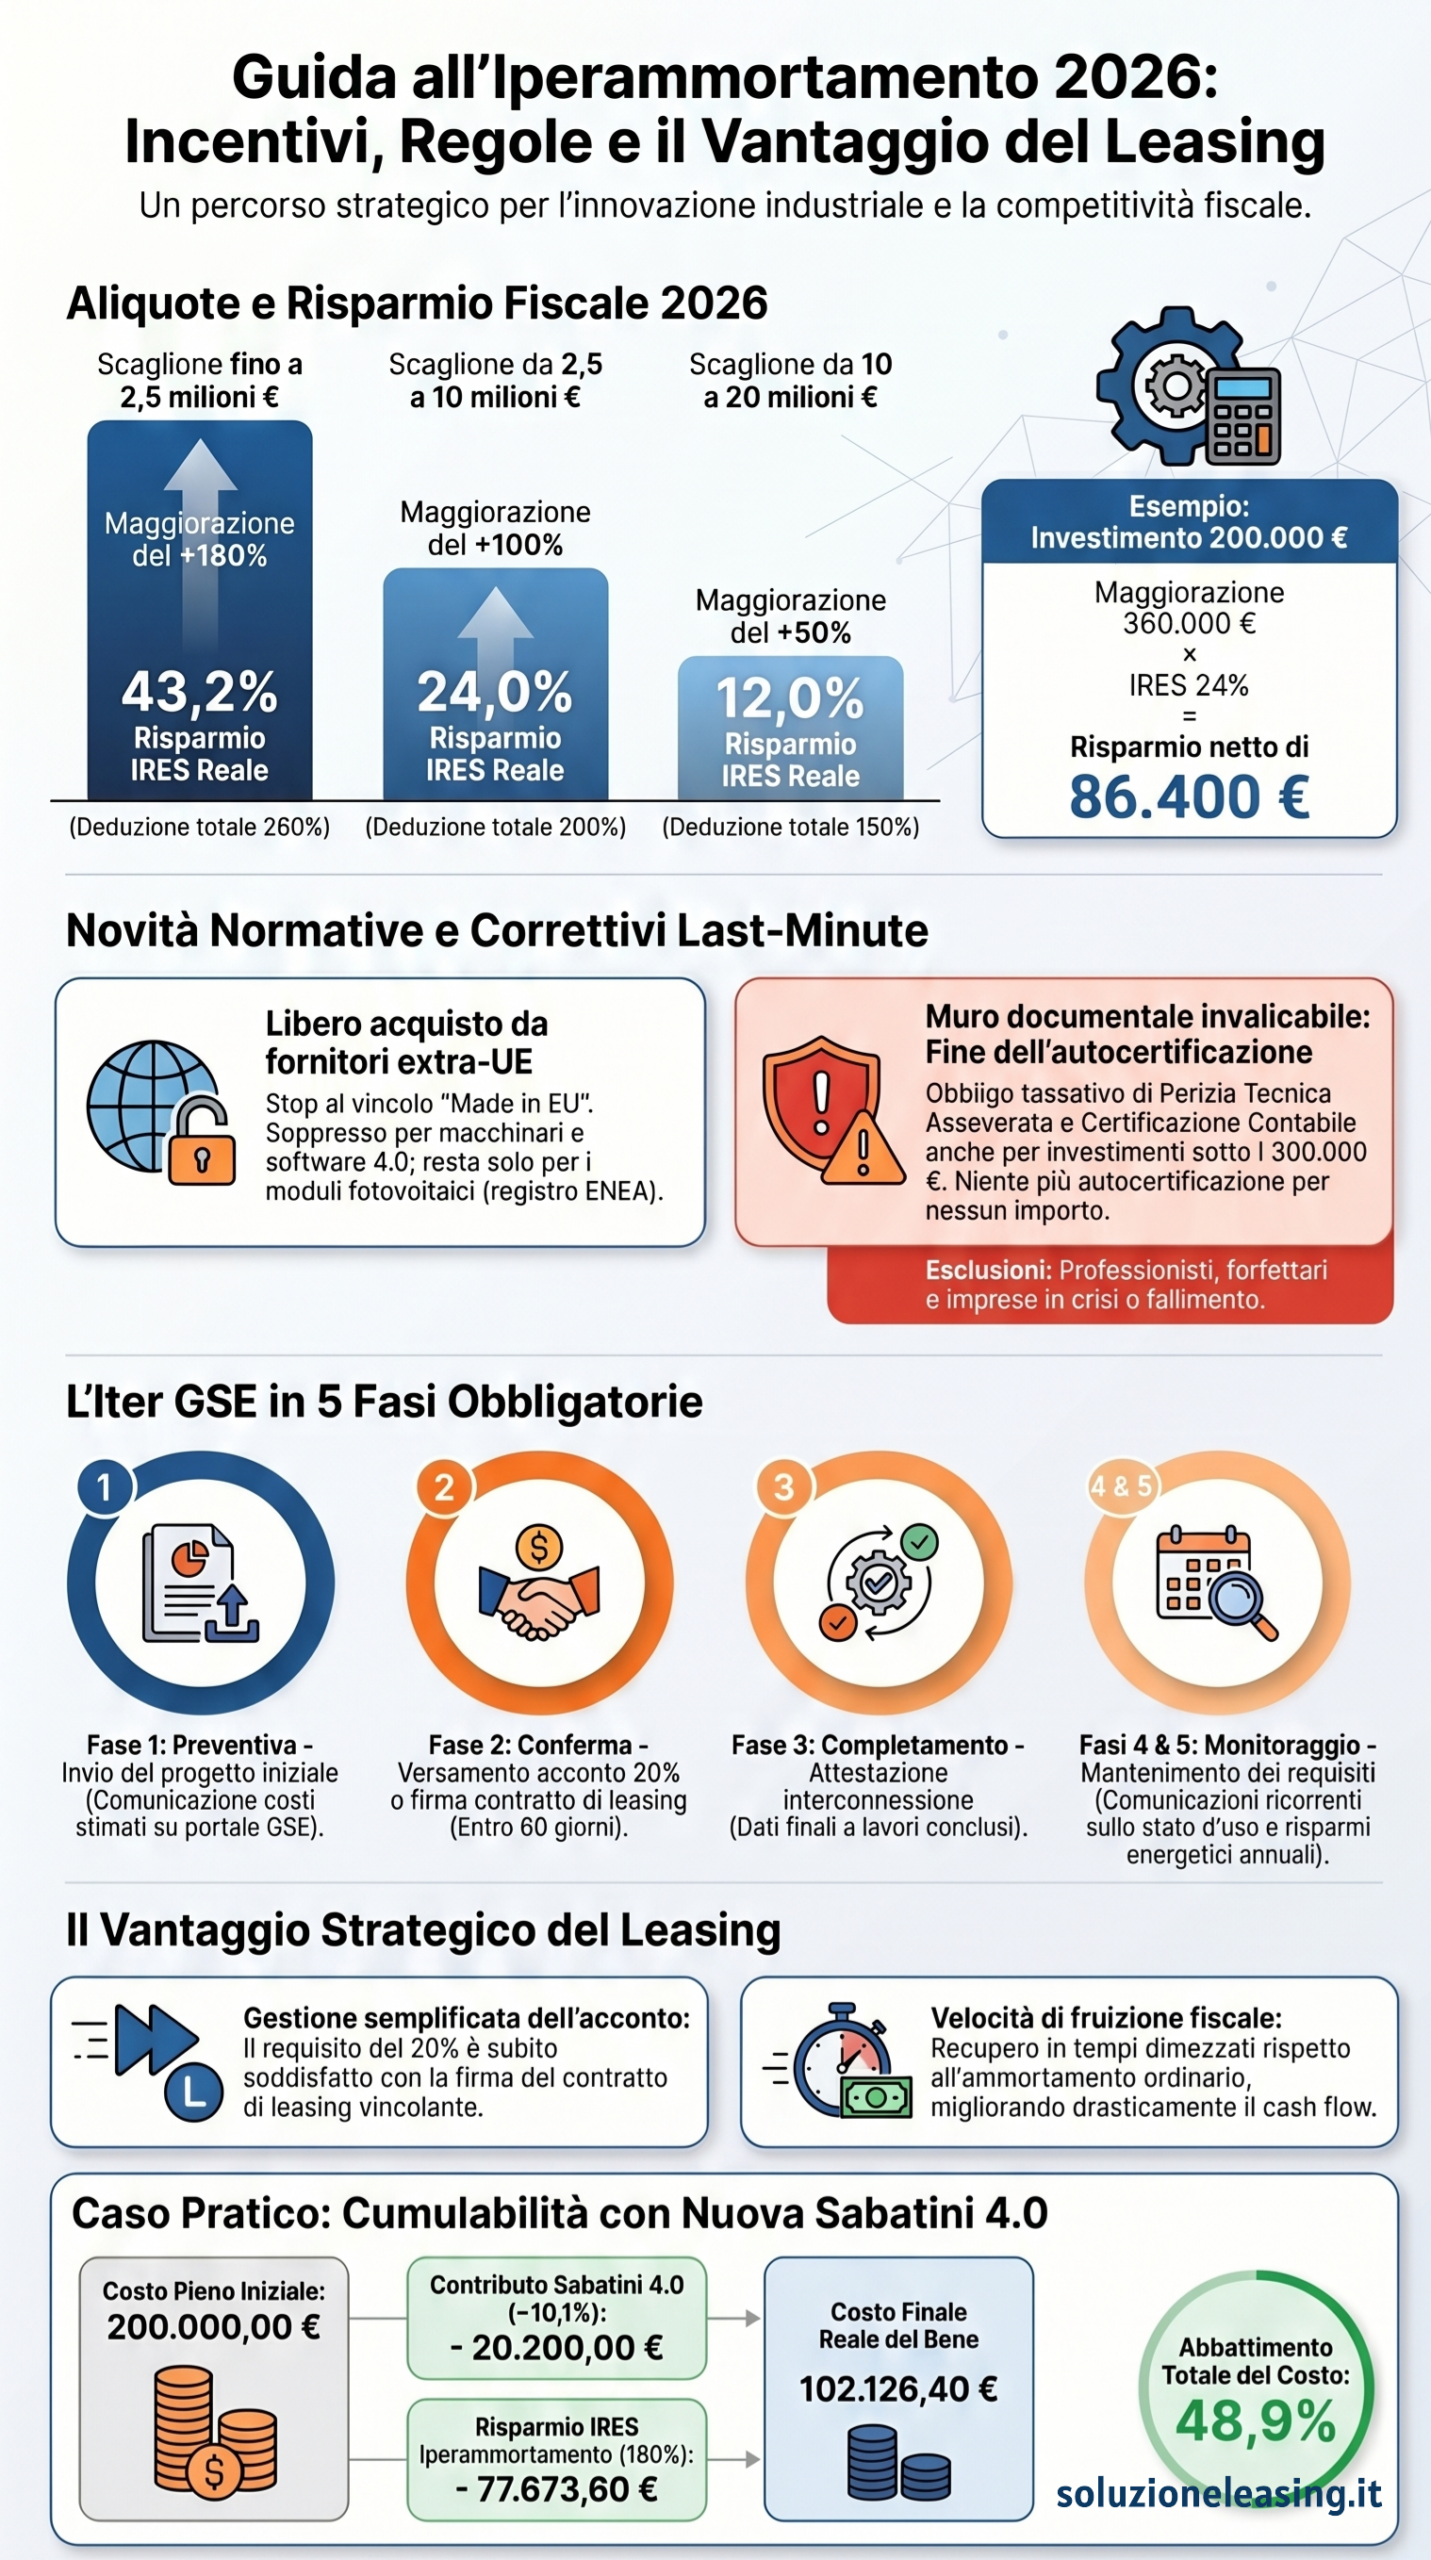
L’incentivo abbandona le aliquote piatte e si muove su base progressiva a scaglioni, premiando in particolar modo i piccoli e medi investimenti:
Esempio Pratico: Investimento in un macchinario da 200.000 €.
- Maggiorazione del 180% = +360.000 € fiscali.
- Valore totale deducibile: 560.000 €.
- Con IRES al 24%, il risparmio monetario effettivo è di 86.400 €.
2. Il Perimetro dei Beni e i Correttivi “Last Minute”
I beni devono essere nuovi e rientrare negli elenchi aggiornati della Legge di Bilancio. Il nuovo impianto unifica i beni digitali a quelli energetici:
-
Beni Materiali e Immateriali 4.0 (Ex Allegato IV): Robot, macchine CNC, magazzini automatici, sensori, sistemi HMI, software gestionali, AI, Cybersecurity e Digital Twin.
-
Impianti di Autoproduzione FER (Ex Allegato V): Sistemi di autoproduzione e autoconsumo da fonti rinnovabili (es. fotovoltaico) integrati nel progetto di fabbrica.
🔴 Correzioni importanti rispetto alla tua prima bozza:
-
Apertura internazionale (Stop “Made in EU”): Il D.L. 27 marzo 2026, n. 38 (Art. 7) ha ufficialmente soppresso il vincolo di produzione europea per i macchinari e i software 4.0. È possibile acquistare liberamente da fornitori extra-UE. Attenzione però: il vincolo “Made in EU” rimane in vigore per i moduli fotovoltaici ad alta efficienza, che devono essere iscritti nel registro ENEA.
-
Software Cloud: A dispetto di quanto era stato paventato, i software in cloud erogati attraverso canoni di abbonamento non sono stati inclusi tra i beni agevolabili nel nuovo decreto attuativo dell’iperammortamento 2026..
-
Cambia invece lo scenario per quanto riguarda il limite degli impianti di stoccaggio, inizialmente fissato a 900 euro al kWh, che è stato rimosso. Viene introdotto al suo posto un coefficiente moltiplicativo che collega il valore incentivabile del sistema di accumulo a quello dell’impianto di generazione a cui è associato. Tale coefficiente varia in base alla fonte rinnovabile e alla classe di potenza, con valori compresi tra 0,5 (per geotermico, idroelettrico e biomassa) e 2,5 (per impianti eolici fino a 20 kWe).
-
⚠️ Muro documentale: È stata totalmente esclusa l’autocertificazione, anche per investimenti inferiori a 300.000 euro. Sono sempre obbligatorie sia la Perizia Tecnica Asseverata (rilasciata da ingegnere o perito iscritto all’albo) sia la Certificazione Contabile delle spese (firmata da un revisore legale).
3. L’Iter degli Adempimenti GSE in 5 Fasi
La gestione burocratica è guidata dal rapporto obbligatorio con la piattaforma telematica del GSE. Il mancato invio anche di una sola comunicazione comporta la decadenza dal beneficio.
-
[Fase 1: Preventiva] ──>Invio del progetto iniziale e dei costi stimati tramite portale GSE. -
[Fase 2: Conferma] ──>Da inviare entro 60 giorni, allegando il versamento dell’acconto del 20% o, in caso di leasing, la firma del contratto vincolante. -
[Fase 3: Completamento] ──>Invio dei dati a lavori conclusi, attestante l’avvenuta interconnessione (finestra d’investimento fino al 30 settembre 2027/2028). -
[Fasi 4 e 5: Monitoraggio] ──>Comunicazione ricorrente per attestare lo stato d’uso e il mantenimento dei requisiti del bene. -
Monitoraggio Risparmio Energetico (Entro il 30 giugno): Obbligatorio per gli investimenti legati al comparto energetico, volto a trasmettere i dati di risparmio effettivo e i piani di ammortamento utilizzati.
⚠️ Muro documentale: È stata totalmente esclusa l’autocertificazione, anche per investimenti inferiori a 300.000 euro. Sono sempre obbligatorie sia la Perizia Tecnica Asseverata (rilasciata da ingegnere o perito iscritto all’albo) sia la Certificazione Contabile delle spese (firmata da un revisore legale).
4. Identikit dei Beneficiari ed Esclusioni
-
Sì Accesso: Tutti i soggetti titolari di reddito d’impresa (incluse le ditte individuali) che investono in strutture produttive site in Italia. È richiesto il DURC regolare e il rispetto delle norme di sicurezza sul lavoro.
-
No Accesso (Esclusi): Professionisti, lavoratori autonomi, imprese in regime forfettario e aziende in stato di liquidazione volontaria, fallimento o crisi conclamata senza continuità aziendale.
5. Leasing: una possibilità di ottenere più velocemente l’incentivo
Il leasing finanziario è ammissibile e il beneficio si traduce in un incremento del costo di acquisizione del bene, che determina un aumento della quota annua di ammortamento (o del canone annuo di leasing) fiscalmente deducibile.
Inoltre, per le operazioni in leasing, il requisito dell’acconto minimo del 20% (secondo step di comunicazione al GSE) si considera soddisfatto con la stipula del contratto e l’impegno all’acquisto da parte della società concedente.
Col leasing il periodo di fruizione fiscale della maggiorazione non può essere inferiore alla metà del periodo di ammortamento tabellare ordinario (D.M. 31 dicembre 1988).
I 3 Scenari di Durata Contrattuale (Esempio su bene con ammortamento fiscale a 4 anni)
Durata minima del leasing per legge: 2 anni (metà dell’ammortamento ordinario).
-
Scenario 1: Allineamento Perfetto (Durata contratto = 2 anni) I canoni e la maggiorazione fiscale viaggiano di pari passo. Ogni anno si imputa a conto economico la quota capitale del canone e si inserisce in dichiarazione la quota corrispondente di iperammortamento (variazione in diminuzione). Massima efficienza e velocità.
-
Scenario 2: Contratto Lungo (Durata contratto = 3 anni) La durata contrattuale è superiore alla durata minima fiscale. Nei primi 2 anni si gode della maggiorazione extra annuale, mentre al 3° anno si deduce regolarmente il canone a conto economico ma senza alcuna quota di iperammortamento aggiuntiva (il beneficio si esaurisce prima del contratto).
-
Scenario 3: Contratto Breve (Durata contratto = 1 anno) Il contratto è inferiore alla durata minima fiscale (2 anni). Civilmente paghi tutto in un anno, ma fiscalmente la deduzione della quota capitale ordinaria e la relativa maggiorazione dell’iperammortamento devono essere obbligatoriamente spalmate sui 2 anni di durata minima della legge.
6. Iperammortamento Leasing e Sabatini cumulabilità
Il beneficio è cumulabile con ulteriori agevolazioni finanziate con risorse nazionali ed europee che abbiano ad oggetto i medesimi costi, a condizione che il sostegno non copra le medesime quote di costo dei singoli investimenti del progetto di innovazione e non porti al superamento del costo sostenuto. Nel caso di un bene con caratteristiche4.0, a fronte di un investimento di 300.000 €, è possibile beneficiare del contributo Nuova Sabatini 4.0 del 10,1% circa. Sottraendo il contributo Nuova Sabatini al costo iniziale del bene, è possibile applicare all’importo nettizzato il Nuovo Iperammortamento.
Esempio Pratico: Investimento in un macchinario da 200.000 €. 4.0 + Sabatini in leasing a 3 anni.
- Contributo Sabatini: 20.200,00 € incassati in quote annuali.
- Risparmio Iperammortamento (180% × 24%): 77.673,60 € di risparmio fiscale netto sulle tasse societarie.
- Costo finale reale del bene: 102.126,40 € (pari a un abbattimento del 48,9% sul prezzo iniziale).* Escluso l’ammortamento/deduzione ordinaria dei canoni.
Impatto Reale sul Piano di Leasing (Inclusi Interessi)
Nel caso del leasing, per avere il quadro finanziario definitivo, dobbiamo considerare il costo del denaro applicato dalla società di leasing. Sommando le voci da te indicate:
- Anticipo: 20.000,00 €
- Canoni (35 × 5.566 €): 194.810,00 €
- Riscatto (1%): 2.000,00 €
- Totale Impegnato Finanziario: 216.810,00 € (di cui 16.810,00 € di interessi e spese del leasing).
Sottraendo i 97.873,60 € di incentivi totali che l’azienda incassa/recupera, l’esborso finale effettivo per l’operazione completa di finanziamento e riscatto sarà di 118.936,40 €.
Come si distribuisce il vantaggio nei 3 anni?
-
La Sabatini 4.0: Viene erogata in quote annuali direttamente sul conto corrente aziendale dopo la chiusura dell’investimento.
-
L’Iperammortamento nel leasing: Questo è un grande vantaggio strategico. La quota di iperammortamento (i 323.640 € di deduzione extra) viene recuperata fiscalmente lungo la durata del contratto di leasing. Avendo un contratto a 3 anni (36 mesi), l’azienda concentrerà il risparmio delle tasse IRES (i 77.673,60 €) in un arco temporale molto più corto rispetto ai classici 5 o 7 anni dell’ammortamento ordinario di proprietà, migliorando sensibilmente il cash flow aziendale fin da subito. A ciò si aggiunge che l’esborso iniziale è stato solo del 10% e non del 20% come previsto dalla normativa in caso di acquisto diretto.
7. Conclusioni
Il provvedimento dal 12 giugno 2026 risulta operativo. Il Decreto Direttoriale dell’11 giugno prevede che le comunicazioni di cui all’articolo 3, comma 1, del predetto decreto 7 maggio 2026,possono essere presentate a decorrere dalle ore 12:00 del giorno 12 giugno 2026,esclusivamente tramite il sistema telematico per la gestione della misura disponibile nell’apposita sezione “Area Clienti” del sito internet del GSE accessibile tramite SPID, utilizzando i modelli e le istruzioni di compilazione ivi resi disponibili.
Per i beni oggetto di locazione finanziaria, fermo restando l’obbligo di invio della comunicazione, il pagamento di quote per il raggiungimento del 20 per cento del costo di acquisizione si considera soddisfatto con la stipula del contratto di locazione finanziaria e l’impegno assunto con il fornitore dalla società concedente con la sottoscrizione dell’ordine di acquisto.
Al completamento degli investimenti, avvenuta l’interconnessione dei beni di cui agli allegati IV e V alla legge 30 dicembre 2025, n. 199, al sistema aziendale di gestione della produzione o alla rete di fornitura, e in ogni caso entro il 15 novembre 2028, l’impresa trasmette una o più comunicazioni di completamento riferite a uno o più beni oggetto della medesima
comunicazione di conferma di cui al comma 2, corredate da attestazioni di possesso della documentazione di cui agli articoli 6 e 7. Il termine del 15 novembre 2028 è prorogato di 20 giorni in caso di richiesta di integrazione documentale da parte del GSE ai sensi del comma 4.
La comunicazione di completamento non può avere ad oggetto investimenti in beni diversi ovvero di ammontare superiore rispetto a quelli oggetto della comunicazione trasmessa ai sensi del comma 2.